Domain jtks.de kaufen?
Wir ziehen mit dem Projekt
jtks.de um.
Sind Sie am Kauf der Domain
jtks.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jtks.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Hogert Technik HT1R464 Werkzeug-SetMengeneinheit: Set; Maße Antriebsvierkant [mm (Zoll)]: 6,3 (1/4); Werkzeug: mit Ratschenfunktion; Anzahl Zähne (Ratschenmechanismus): 72; Antriebsseite (Profil): Vierkant; Antrieb [Zoll]: 1/4; Arbeitsseite (Profil): Schlitz, Kreuzschlitz (PH), Torx, Sechskant; Schlüsselweite: 4, 4.5, 5, 5.5, 6, 7, 8, 9, 10, 11, 12, 13, S4, S5.5, S7, PH1, PH2, PH3, PZ1, PZ2, PZ3, T15, T20, T25, H3, H4, H5, H6, H7, H8; Ausführung Werkzeuggriff: 2-Komponenten-Griff; Oberfläche Werkzeuggriff: kunststoffbeschichtet, gummiert; Material: Chrom-Vanadium-Stahl; Anzahl Werkzeuge: 34; Gewicht [kg]: 1.45; Verpackung: Stahlblechkassette48,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
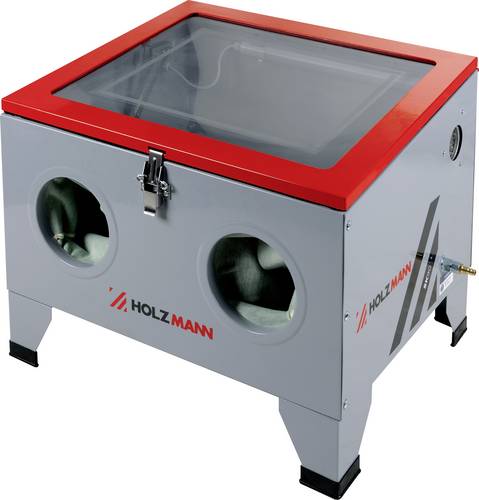
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
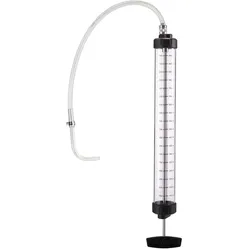
Handdosierspritze LIQUI MOLY 7989 Werkstatt Werkzeug 1.000 ml FüllmengeBeschreibung Handdosierspritze mit transparentem Mantelrohr aus Hart-PVC und einer Skalierung zur genauen Dosierung. Die Befüllung an schwer zugänglichen Getrieben wird durch einen PVC Flexschlauch und einen gebogenen Auslauf erleichtert. Technische Daten Transparentes Mantelrohr Ø 60 mm aus Hart-PVC mit Skalierung 750 mm PVC-Flexschlauch und gebogenem Auslauf Maße: 630 (B) x 105 (H) x 105 (T) mm Gewicht: 0,9 kg Einsatzgebiet Zur Direktbefüllung von Getrieben und Differentialen mit Ölen und Additiven81,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
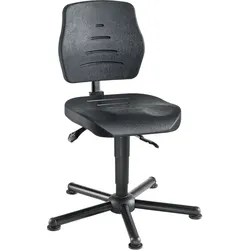
Meychair Arbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & WerkstattArbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & Werkstatt Produktbeschreibung: Dieser Arbeitsdrehstuhl in XXL-Schwerlast-Ausführung überzeugt durch maximale Stabilität, hohe Belastbarkeit und ergonomische Funktionen für den professionellen Dauereinsatz. Mit seiner extra großen Sitz- und Rückenfläche sowie einer Belastbarkeit bis 250 kg eignet sich der Stuhl ideal für Industrie, Werkstatt, Produktion und anspruchsvolle Arbeitsbereiche. Dank umfangreicher Einstellmöglichkeiten und Anti-Schock-Sicherung ermöglicht er komfortables, sicheres und ergonomisches Arbeiten über lange Zeiträume hinweg. Design und Material: Extra große Sitz- und Rückenflächen aus strapazierfähigem Polyurethanschaum Robuste Schwerlastkonstruktion aus stabilem Stahl Großzügiges Stahlfußkreuz mit Gleitern für sicheren Stand Pflegeleichte und langlebige Materialien für den professionellen Einsatz Zeitloses, funktionales Design für Industrie- und Arbeitsumgebungen Abmessungen: Sitzfläche: ca. 470 × 470 mm (B × T) Sitzhöhe: ca. 500–640 mm Rückenlehne: ca. 420 × 400 mm (B × H) Fußkreuz: ca. 720 mm Durchmesser Belastbarkeit: bis ca. 250 kg Gewicht gesamt: ca. 22,5 kg Eigenschaften: XXL-Schwerlast-Ausführung bis 250 kg Drehbare Sitzfläche für flexible Bewegungsfreiheit Stufenlose Höhenverstellung per Gasfeder Ergonomisch neigungsverstellbarer Sitz Höhenverstellbare, neigbare und pendelnd gelagerte Rückenlehne Anti-Schock-Sicherung verhindert unkontrolliertes Zurückschnellen der Rückenlehne Stabile Bauweise für den intensiven Dauereinsatz Sicherer Stand durch robustes Stahlfußkreuz mit Gleitern Ausstattungsmerkmale: Gasfeder-Höhenverstellung mit Hebelauslösung Sitzhöhenverstellbereich ca. 500–640 mm Sitz neigungsverstellbar (+5° bis −9°) Rückenlehne höhen-, neigungs- und pendelnd verstellbar Rückenneigung ca. −3° bis −25° Anti-Schock-Funktion der Rückenlehne PU-Sitz und Rücken aus widerstandsfähigem Polyurethanschaum Stahlfußkreuz (Ø ca. 720 mm) mit Gleitern Belastbar bis ca. 250 kg GS-zertifiziert REACH-konform gemäß EU-Verordnung PU-Garnitur geprüft nach DIN 66084 (Klassifizierung P-b) Anwendungsmöglichkeiten: Industrie- und Produktionsarbeitsplätze Werkstätten und Montagebereiche Schwerlast- und Dauerarbeitsplätze Service- und Technikbereiche Labor- und Arbeitsumgebungen mit hoher Beanspruchung Pflegehinweise: PU-Oberflächen mit feuchtem Tuch reinigen Bei Bedarf mildes Reinigungsmittel verwenden Gestell regelmäßig trocken abwischen Keine aggressiven Reinigungsmittel einsetzen Fazit: Der Arbeitsdrehstuhl XXL bis 250 kg bietet eine stabile, langlebige und ergonomische Sitzlösung für anspruchsvolle Arbeitsplätze in Industrie und Werkstatt. Durch seine Schwerlast-Ausführung und vielseitigen Einstellmöglichkeiten ist er ideal für den täglichen professionellen Einsatz. Wir beraten Sie gerne persönlich und bieten eine große Auswahl weiterer Modelle für individuelle Arbeitsplatzlösungen. Kontaktieren Sie uns jederzeit für eine persönliche Beratung.286,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
KOSMOS Technik-Werkstatt, 20 Technik-Modelle mit fischertechnikWie funktionieren Aufzüge? Wie ging es auf Baustellen zu, bevor es Kräne gab? Was passiert beim Astronauten-Training? Welche Kräfte wirken beim Fliegen? Kinder von 8 bis 14 Jahren bauen zwanzig durchdachte Modelle, mit denen sie alltäglichen, physikalischen Phänomenen in zahlreichen Experimenten auf den Grund gehen. Schon bald sind Begriffe wie Getriebe, Mechanik, Geschwindigkeit und Energiespeicherung keine Fremdworte mehr. Ob Raketenauto, Katapult und Co., die Anleitung erklärt ausführlich, wie die Modelle aus dem umfangreichen Experimentiermaterial aus fischertechnik-Bauteilen mit Grundplatten, Rahmenteilen, Stäben, Zahnrädern und Rädern richtig zusammengebaut werden. Zusätzlich hält die Anleitung in der Technik-Werkstatt spannendes Hintergrundwissen über die wichtigsten Grundlagen der MINT-Wissenschaft Physik bereit.54,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hogert Technik HT1R464 Werkzeug-SetMengeneinheit: Set; Maße Antriebsvierkant [mm (Zoll)]: 6,3 (1/4); Werkzeug: mit Ratschenfunktion; Anzahl Zähne (Ratschenmechanismus): 72; Antriebsseite (Profil): Vierkant; Antrieb [Zoll]: 1/4; Arbeitsseite (Profil): Schlitz, Kreuzschlitz (PH), Torx, Sechskant; Schlüsselweite: 4, 4.5, 5, 5.5, 6, 7, 8, 9, 10, 11, 12, 13, S4, S5.5, S7, PH1, PH2, PH3, PZ1, PZ2, PZ3, T15, T20, T25, H3, H4, H5, H6, H7, H8; Ausführung Werkzeuggriff: 2-Komponenten-Griff; Oberfläche Werkzeuggriff: kunststoffbeschichtet, gummiert; Material: Chrom-Vanadium-Stahl; Anzahl Werkzeuge: 34; Gewicht [kg]: 1.45; Verpackung: Stahlblechkassette48,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen
-
Handdosierspritze LIQUI MOLY 7989 Werkstatt Werkzeug 1.000 ml FüllmengeBeschreibung Handdosierspritze mit transparentem Mantelrohr aus Hart-PVC und einer Skalierung zur genauen Dosierung. Die Befüllung an schwer zugänglichen Getrieben wird durch einen PVC Flexschlauch und einen gebogenen Auslauf erleichtert. Technische Daten Transparentes Mantelrohr Ø 60 mm aus Hart-PVC mit Skalierung 750 mm PVC-Flexschlauch und gebogenem Auslauf Maße: 630 (B) x 105 (H) x 105 (T) mm Gewicht: 0,9 kg Einsatzgebiet Zur Direktbefüllung von Getrieben und Differentialen mit Ölen und Additiven81,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meychair Arbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & WerkstattArbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & Werkstatt Produktbeschreibung: Dieser Arbeitsdrehstuhl in XXL-Schwerlast-Ausführung überzeugt durch maximale Stabilität, hohe Belastbarkeit und ergonomische Funktionen für den professionellen Dauereinsatz. Mit seiner extra großen Sitz- und Rückenfläche sowie einer Belastbarkeit bis 250 kg eignet sich der Stuhl ideal für Industrie, Werkstatt, Produktion und anspruchsvolle Arbeitsbereiche. Dank umfangreicher Einstellmöglichkeiten und Anti-Schock-Sicherung ermöglicht er komfortables, sicheres und ergonomisches Arbeiten über lange Zeiträume hinweg. Design und Material: Extra große Sitz- und Rückenflächen aus strapazierfähigem Polyurethanschaum Robuste Schwerlastkonstruktion aus stabilem Stahl Großzügiges Stahlfußkreuz mit Gleitern für sicheren Stand Pflegeleichte und langlebige Materialien für den professionellen Einsatz Zeitloses, funktionales Design für Industrie- und Arbeitsumgebungen Abmessungen: Sitzfläche: ca. 470 × 470 mm (B × T) Sitzhöhe: ca. 500–640 mm Rückenlehne: ca. 420 × 400 mm (B × H) Fußkreuz: ca. 720 mm Durchmesser Belastbarkeit: bis ca. 250 kg Gewicht gesamt: ca. 22,5 kg Eigenschaften: XXL-Schwerlast-Ausführung bis 250 kg Drehbare Sitzfläche für flexible Bewegungsfreiheit Stufenlose Höhenverstellung per Gasfeder Ergonomisch neigungsverstellbarer Sitz Höhenverstellbare, neigbare und pendelnd gelagerte Rückenlehne Anti-Schock-Sicherung verhindert unkontrolliertes Zurückschnellen der Rückenlehne Stabile Bauweise für den intensiven Dauereinsatz Sicherer Stand durch robustes Stahlfußkreuz mit Gleitern Ausstattungsmerkmale: Gasfeder-Höhenverstellung mit Hebelauslösung Sitzhöhenverstellbereich ca. 500–640 mm Sitz neigungsverstellbar (+5° bis −9°) Rückenlehne höhen-, neigungs- und pendelnd verstellbar Rückenneigung ca. −3° bis −25° Anti-Schock-Funktion der Rückenlehne PU-Sitz und Rücken aus widerstandsfähigem Polyurethanschaum Stahlfußkreuz (Ø ca. 720 mm) mit Gleitern Belastbar bis ca. 250 kg GS-zertifiziert REACH-konform gemäß EU-Verordnung PU-Garnitur geprüft nach DIN 66084 (Klassifizierung P-b) Anwendungsmöglichkeiten: Industrie- und Produktionsarbeitsplätze Werkstätten und Montagebereiche Schwerlast- und Dauerarbeitsplätze Service- und Technikbereiche Labor- und Arbeitsumgebungen mit hoher Beanspruchung Pflegehinweise: PU-Oberflächen mit feuchtem Tuch reinigen Bei Bedarf mildes Reinigungsmittel verwenden Gestell regelmäßig trocken abwischen Keine aggressiven Reinigungsmittel einsetzen Fazit: Der Arbeitsdrehstuhl XXL bis 250 kg bietet eine stabile, langlebige und ergonomische Sitzlösung für anspruchsvolle Arbeitsplätze in Industrie und Werkstatt. Durch seine Schwerlast-Ausführung und vielseitigen Einstellmöglichkeiten ist er ideal für den täglichen professionellen Einsatz. Wir beraten Sie gerne persönlich und bieten eine große Auswahl weiterer Modelle für individuelle Arbeitsplatzlösungen. Kontaktieren Sie uns jederzeit für eine persönliche Beratung.286,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TOOLCRAFT TO-10070532 Werkstatt Toolcraft Magnetgreifwerkzeug (langer Griff) Werkzeug-MagnethalterMit diesem Magnetheber können Sie mühelos Gegenstände auf einer Fläche von 102 x 50 mm und bis zu 3 kg aufnehmen. Gesamtlänge: 680 mm Aufnahmefläche: 102 x 50 mm (Metallplatte)24,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
E-Case Werkzeugkoffer Werkstatt, 92-teilig, Werkzeug-Set schwarz/rotAnzahl Teile: 92 -teilig Werkzeuge: Bits, Knarre, Steckschlüssel, Steckschlüssel-Einsätze Behälter: Kunststoff-Koffer Profile: Innen-Sechsrund T, Kreuzschlitz (PH), Kreuzschlitz Pozidriv (PZ), Schlitz, Sechskant104,90 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.